У 2025 році Антимонопольний комітет України (АМКУ) посилив контроль за дотриманням правил економічної концентрації, припинивши 77 порушень, пов’язаних із концентраціями та узгодженими діями без необхідного дозволу, що вдвічі більше, ніж у 2023 році (річні звіти АМКУ за 2024 і 2025 рік). Для покупців українських компаній ця динаміка підвищує значення перевірки регуляторної історії попередніх придбань. Відповідальність за концентрацію без дозволу може зберігатися після зміни власника компанії до спливу п’ятирічного строку давності (ст. 42 Закону «Про захист економічної конкуренції»). Тому аналіз попередніх корпоративних угод є важливою складовою due diligence поряд із перевіркою фінансової звітності та поточних зобов’язань.
З 1 серпня 2026 року строки давності для податкових зобов’язань в Україні обчислюються за загальними правилами Податкового кодексу, тому податковий due diligence переважно охоплює звітність компанії за останні три роки. Частина державних реєстрів працює з обмеженнями, а відомості про податковий борг до завершення воєнного стану не оприлюднюються (пояснення податкової служби), тому значну частину доказів покупець отримує від продавця. Відтак якість висновків перевірки визначає насамперед повнота документів, які продавець розкриває у віртуальній кімнаті даних.
У першому півріччі 2026 року в Україні було оголошено 40 угод злиття і поглинання (M&A), однак їхню вартість розкрито лише у 45% випадків, що обмежує доступність публічних орієнтирів для визначення ціни придбання бізнесу (піврічний огляд ринку злиттів і поглинань). За таких умов due diligence при купівлі бізнесу зводиться до питання, що покупець має встановити до підписання, щоб ціна, периметр і структура угоди відповідали ризикам, які переходять до нього разом із компанією. Ідеться про перевірку на замовлення покупця, який набуває корпоративні права, єдиний майновий комплекс або окремі активи. Суми наведено в номінальному вираженні так, як їх подають джерела. Пороги АМКУ встановлено в євро, тому показники учасників угоди перераховують за офіційним курсом Національного банку України (НБУ) на останній день фінансового року.

Джерело: АМКУ, річний звіт за 2025 рік і річний звіт за 2024 рік, дані про розглянуті справи щодо неповідомлення концентрації за 2021 і 2022 роки наведено за оглядом річного звіту АМКУ і не повністю зіставні з даними про порушення з 2023 по 2025 рік
Яку інвестиційну тезу має підтвердити due diligence
Обсяг перевірки визначається припущеннями, на яких покупець будує ціну, тому due diligence при купівлі компанії починається з інвестиційної тези, тобто з пояснення, за що саме покупець готовий платити. Для стратегічного покупця такими припущеннями зазвичай є синергії, доступ до клієнтів, виробничих потужностей або ліцензій, тоді як фінансовий інвестор спирається насамперед на стійкість грошового потоку і можливість виходу з інвестиції. Кожне припущення перетворюється на питання, на яке можна відповісти документами, даними чи перевіркою на місці. Якщо відповіді немає, ризик залишається невизначеним і переходить у переговори щодо ціни та умов угоди.
Комплексна перевірка компанії перед придбанням охоплює п’ять основних напрямів due diligence, кожен із яких дозволяє оцінити окремі аспекти її діяльності та зобов’язань. Фінансова перевірка встановлює якість прибутку і реальний рівень боргу, податкова оцінює зобов’язання перед бюджетом, юридична аналізує право власності, договори та спори, комерційна підтверджує виручку і клієнтську базу, а операційна з’ясовує, чи здатен бізнес працювати за нового власника. Роботу за цими напрямами виконують аудитори, юристи та консультанти, проте для рішення покупця їхні висновки важать лише тоді, коли їх зведено в єдину оцінку впливу на ціну. В українських публікаціях due diligence також називають «дью-ділідженс» або комплексною перевіркою компанії перед купівлею.
Результатом перевірки є рішення покупця щодо ціни, структури або самої угоди, і кожен висновок оцінюють за тим, чи змінює він ці параметри. Які саме ризики перейдуть до покупця, значною мірою залежить від того, купує він корпоративні права чи активи. З огляду на це першим аналітичним кроком due diligence стає визначення периметра угоди.
Купівля корпоративних прав чи активів і межі ризиків покупця
Купівля корпоративних прав, тобто частки у статутному капіталі товариства з обмеженою відповідальністю (ТОВ) або акцій акціонерного товариства, означає перехід компанії до нового власника разом з усією її історією. Податкові, антимонопольні й трудові зобов’язання, а також зобов’язання за судовими спорами залишаються за юридичною особою, тому ризики при купівлі компанії в такий спосіб фактично переходять до покупця незалежно від того, коли саме виникли. За такої структури due diligence охоплює всі напрями перевірки, а його глибина визначається строками давності за кожним видом зобов’язань.
У разі купівлі активів ризики розподіляються інакше, проте до складу підприємства як єдиного майнового комплексу за ст. 191 Цивільного кодексу України (ЦК) разом із майном входять права вимоги та борги (текст ст. 191 ЦК). Переведення боргу на нового власника за ст. 520 ЦК потребує згоди кредитора, тому склад зобов’язань, що переходять разом із комплексом, визначають договір і позиція кредиторів. Купівля окремих активів залишає за продавцем зобов’язання, що виникли до угоди, проте працівники переходять до нового роботодавця лише за власною згодою кожного з них (довідник щодо приватних угод з українськими компаніями), а щодо ліцензій і дозволів з’ясовують, чи можна переоформити їх на покупця. Особливої уваги потребують права оренди земельних ділянок і нерухомості, які в аграрному секторі нерідко становлять основу вартості бізнесу, що докладніше показано в аналізі інвестицій в агробізнес.
Для малих і середніх компаній відповідь на питання, як купити діючий бізнес без прихованих зобов’язань, ускладнюється тим, що операційна діяльність може бути розподілена між ТОВ і фізичними особами-підприємцями (ФОП), а ключові активи оформлені на різних осіб (аналіз прихованих ризиків під час купівлі українського бізнесу). У такому разі покупець набуває групу пов’язаних договорів і активів, і перевірка спочатку відтворює фактичну структуру бізнесу. Від результатів цього аналізу залежить, чи потрібна реструктуризація до закриття угоди і які активи взагалі можна передати. Відносини компанії з ФОП також входять до предмета податкового due diligence через ризик їх перекваліфікації в трудові відносини.
Валютні обмеження, що діють в Україні впливають на вибір способу розрахунків між покупцем і продавцем бізнесу, особливо якщо одна зі сторін угоди є нерезидентом. Відповідно до постанови Правління НБУ № 18 резидент не може переказати кошти за кордон для оплати корпоративних прав, тому розрахунок із продавцем-нерезидентом здійснюють коштами, що перебувають за межами України, або на його рахунок в Україні без права подальшого виведення (огляд валютного контролю). Нерезидент, своєю чергою, не може вивести за кордон виручку від продажу українських активів покупцю-резиденту, і змін цих правил у пакеті пом’якшень за постановою Правління НБУ № 90 від 10 серпня 2026 року у вивчених джерелах не знайдено (огляд постанови НБУ № 90). З цієї причини в угодах між резидентом і нерезидентом схему розрахунків узгоджують ще до підписання, а перевірка за потреби охоплює також іноземну холдингову компанію.
Якщо контроль набувається поетапно, частину ризиків розподіляють через корпоративний договір, передбачений з 2018 року ст. 7 Закону України «Про товариства з обмеженою та додатковою відповідальністю» (огляд закону про ТОВ). Такий договір може містити опціон на купівлю чи продаж частки за визначеною ціною, що дає змогу відкласти частину оплати до підтвердження показників бізнесу, проте перевірку компанії перед купівлею він не замінює. Процедуру переходу частки супроводжують юристи, тоді як для покупця значення має розподіл ризиків, який закріплюють корпоративний договір і договір купівлі-продажу частки.
Що фінансова перевірка бізнесу показує щодо якості прибутку і боргу
Фінансова перевірка бізнесу встановлює, чи є прибуток, на якому побудовано ціну, стійким і відтворюваним після переходу контролю. Для цього показник EBITDA (прибуток до вирахування відсотків, податків і амортизації) нормалізують, вилучаючи разові доходи і витрати та особисті витрати власника, а операції з пов’язаними сторонами коригують до ринкових цін. Додатково аналізують фонд оплати праці, оскільки з червня 2026 року статус критично важливого підприємства для бронювання працівників пов’язаний із вищим рівнем середньої заробітної плати (зміни до постанови Кабінету Міністрів України (КМУ) № 76). Для компаній із заброньованим персоналом збереження статусу може потребувати підвищення заробітної плати, і ці додаткові витрати враховують під час нормалізації прибутку.
Перехід від вартості бізнесу до ціни корпоративних прав залежить від того, які зобов’язання визнано боргом. Окрім кредитів, до зобов’язань, прирівняних до боргу, у практиці угод зараховують узгоджені, але не сплачені податкові зобов’язання, відкладені платежі за придбані активи, заборгованість перед пов’язаними особами та оголошені, але не виплачені дивіденди. В українських умовах до цього переліку додаються зобов’язання перед особами, пов’язаними з Російською Федерацією, виконання яких заборонено мораторієм за постановою КМУ № 187 (роз’яснення щодо дії мораторію). Для іноземного покупця значення мають також обмеження на виплату дивідендів, адже з серпня 2025 року НБУ дозволяє репатріацію прибутку за періоди з 2023 року лише в межах загального ліміту 1 млн євро на місяць (рішення НБУ щодо пом’якшення валютних обмежень). Понад цей ліміт дивіденди репатріюють лише в межах спеціальних лімітів, пов’язаних із новими іноземними інвестиціями, кредитами нерезидентів і благодійними внесками на підтримку сил оборони (рішення НБУ щодо кредитного ліміту, огляд постанови НБУ № 90).
Нормалізований оборотний капітал є базовим рівнем, щодо якого ціну коригують на дату закриття, і перевірка аналізує його сезонність, структуру і якість дебіторської заборгованості. Умовні та позабалансові зобов’язання, зокрема поруки за боргами інших компаній групи і судові позови, оцінюють у грошовому вимірі як імовірні витрати, навіть якщо їх не відображено у звітності. Потреба в капітальних інвестиціях, наприклад у резервну генерацію чи відновлення пошкоджених активів, також впливає на ціну, оскільки фінансувати їх доведеться вже новому власнику.
Виручка і клієнти в комерційній частині перевірки
Комерційний due diligence під час придбання бізнесу зосереджується на перевірці стійкості виручки та обґрунтованості прогнозів доходів, які покупець враховує під час визначення ціни угоди. Перевіряють концентрацію клієнтів, умови ключових договорів щодо зміни контролю, ексклюзивності та розірвання, а також залежність виручки від публічних закупівель, яку можна встановити за даними електронної системи Prozorro. Якщо значна частина доходу припадає на кількох клієнтів або на договори, які контрагент може розірвати після закриття угоди, ризик концентрації враховують у ціні або в умовах закриття. Детальний аналіз ринку, конкурентів і каналів збуту виконують як окремий проєкт, а в межах комплексної перевірки його висновки узгоджують із фінансовими, щоб прогноз виручки і нормалізований прибуток спиралися на ті самі припущення.
Які податкові періоди відкриті для перевірки у 2026 році
Податковий due diligence у 2026 році визначається тим, які періоди ще може перевірити Державна податкова служба України (ДПС). Перебіг 1095-денного строку давності зупинявся з 18 березня 2020 року по 31 липня 2023 року спочатку на період карантину, а згодом на період воєнного стану, і Закон України № 3219-IX відновив його з 1 серпня 2023 року. Відлічені після цього 1095 днів минули наприкінці липня 2026 року, тому з 1 серпня 2026 року колишнє зупинення строків уже не розширює коло періодів, відкритих для перевірки за ст. 102 Податкового кодексу України (аналіз змін у строках давності).
Станом на жовтень 2026 року для перевірок ДПС відкритою залишається переважно звітність останніх трьох років, а для окремих категорій зобов’язань строк давності довший або не застосовується взагалі (ст. 102 Податкового кодексу України). Отже, горизонт податкового due diligence у 2026 році скоротився порівняно з попередніми трьома роками, коли через зупинення строків відкритими лишалися і значно давніші періоди. Розподіл відкритих періодів за видами звітності та операцій, розрахований за ст. 102 Податкового кодексу, наведено в таблиці нижче.

Джерело: UA Consulting на основі ст. 102 Податкового кодексу України і аналізу строків давності після 1 серпня 2026 року
Імовірність донарахувань за цими періодами зросла після того, як Закон України № 3453-IX з 1 грудня 2023 року відновив документальні перевірки ДПС, хоча до кінця 2024 року планові перевірки дозволялися лише для окремих категорій платників (брошура ДПС щодо скасування мораторію). План-графік документальних планових перевірок ДПС на 2026 рік у редакції станом на 26 червня 2026 року передбачає 3481 перевірку юридичних осіб (оновлений план-графік перевірок). Відтак податковий due diligence встановлює і те, чи включена компанія-об’єкт до плану-графіка на поточний рік.
За даними Ради бізнес-омбудсмена, донарахування за результатами податкових перевірок становили близько 75 млрд грн у 2023 році, а в 2024 і 2025 роках зросли майже вдвічі порівняно з цим рівнем, проте до бюджету надійшло лише від 4,2% до 4,5% донарахованих сум (аналіз ефективності податкових перевірок). Більшу частину донарахувань 2025 року, за даними того самого аналізу, становила пеня за порушення строків розрахунків за зовнішньоекономічними операціями, тож для компанії-експортера ці зобов’язання аналізують особливо ретельно. Донарахування, які компанія оскаржує в суді, залишаються умовними зобов’язаннями, остаточне рішення щодо яких може бути ухвалене через роки після закриття, тому в договорі їх зазвичай покривають спеціальним відшкодуванням або утриманням частини ціни.
Ще одним предметом перевірки є статус компанії в системі моніторингу критеріїв оцінки ступеня ризиків (СМКОР), від якого залежить реєстрація податкових накладних. За даними ДПС, частка зупинених податкових накладних скоротилася з 0,76% на початку 2025 року до 0,16% на початок серпня 2026 року, а кількість платників зі статусом ризикових за цей час зменшилася майже вдвічі (повідомлення Уряду за даними ДПС). Загальний ризик блокування накладних після закриття угоди через це знизився, проте історію зупинень реєстрації податкових накладних і рішень комісій ДПС щодо компанії-об’єкта перевіряють за даними її електронного кабінету.
Власність, бенефіціари і перевірка компанії на санкції
Перевірка структури власності починається з кінцевих бенефіціарних власників (КБВ), відомості про яких юридичні особи розкривають в Єдиному державному реєстрі юридичних осіб, фізичних осіб-підприємців та громадських формувань (ЄДР) відповідно до Закону України № 361-IX, чинного з 28 квітня 2020 року (роз’яснення Мін’юсту). Закон України № 2571-IX скасував щорічне підтвердження цих відомостей і встановив 30 робочих днів на внесення змін (огляд Закону № 2571-IX). Адміністративну відповідальність за неподання даних про КБВ на підставі Закону України № 2115-IX не застосовують під час воєнного стану і протягом трьох місяців після його припинення (огляд вимог щодо КБВ у 2026 році). Як наслідок, дані реєстру можуть не відображати останніх змін у ланцюгу власності, і їх зіставляють із корпоративними документами та структурою групи.
Санкційна перевірка охоплює компанію-об’єкт, її учасників, КБВ і ключових контрагентів. Державний реєстр санкцій, який веде апарат Ради національної безпеки і оборони України, запрацював 2 лютого 2024 року і на старті містив відомості про 17 202 особи (повідомлення про запуск реєстру). Станом на середину 2026 року кількість суб’єктів у ньому зросла до 24 059 (аналіз реєстру у 2026 році). Іноземний покупець додатково враховує санкційні списки своєї юрисдикції, тому перевірку компанії на санкції проводять одночасно за кількома переліками.
Найсуворіші наслідки має участь у компанії осіб, пов’язаних із Російською Федерацією. Постанова КМУ № 187 від 3 березня 2022 року запровадила мораторій на виконання зобов’язань перед такими особами і на відчуження належного їм майна, зокрема цінних паперів і корпоративних прав. Дія мораторію поширюється і на юридичних осіб, у яких частка громадян чи юридичних осіб Російської Федерації становить 10% і більше, але не стосується громадян Російської Федерації, які на законних підставах проживають в Україні (роз’яснення щодо дії мораторію). За постановою КМУ № 187 правочини, укладені з порушенням мораторію, є нікчемними, а АМКУ не надає дозволу на концентрацію, якщо її заборонено відповідно до Закону України «Про санкції» (ч. 8 ст. 24 Закону України «Про захист економічної конкуренції»). Тому санкційний зв’язок, виявлений під час перевірки, ставить під сумнів саму можливість угоди або її периметр, і коригування ціни цієї проблеми не розв’язує.
Що державні реєстри підтверджують щодо активів, договорів і спорів
Юридична перевірка встановлює право власності на ключові активи, наявність обтяжень, дозволів і ліцензій, судову історію компанії та відкриті виконавчі провадження. Основними джерелами для цього є Державний реєстр речових прав на нерухоме майно (ДРРП), Державний земельний кадастр (ДЗК) і Єдиний державний реєстр судових рішень (ЄДРСР). Застави обладнання і транспорту фіксує Державний реєстр обтяжень рухомого майна, а відкриті виконавчі провадження відображають Єдиний реєстр боржників (ЄРБ) та автоматизована система виконавчого провадження (АСВП). Паралельно аналізують ключові договори, насамперед умови щодо зміни контролю, ексклюзивності та гарантій, наданих компанією за зобов’язаннями третіх осіб.
Доступ до частини реєстрів обмежено з 2022 року, і в 2026 році ці обмеження діють у зміненому вигляді, як показано в таблиці нижче. Закон України № 4576-IX, чинний з 18 листопада 2025 року, на час воєнного стану і протягом року після його припинення обмежив зміст публічних відомостей ДРРП про нерухоме майно всіх юридичних осіб (огляд змін щодо доступу до реєстрів, аналіз сфери дії закону). На виконання цих змін постанова КМУ № 1737 вилучила з електронних витягів ДРРП точне місцезнаходження майна юридичних осіб і кадастрові номери (повідомлення про постанову КМУ № 1737).

Джерело: Мін’юст щодо відновлення відкритих даних ЄДР, постанова КМУ № 1737, аналіз доступу до земельного кадастру, Державна судова адміністрація щодо ЄДРСР, рішення Мін’юсту щодо відкритих даних реєстрів, Мін’юст щодо пошуку в ЄРБ і АСВП, ДПС щодо податкового боргу
Через ці обмеження частину доказів покупець отримує з витягів, які замовляє продавець або сама компанія. Це підвищує значення віртуальної кімнати даних і запевнень продавця щодо повноти наданих документів, адже незалежно перевірити кожен документ вдається не завжди. Тож обмеження доступу до реєстрів позначаються і на договорі, де обсяг запевнень продавця зростає разом із часткою документів, які покупець не може звірити з відкритими джерелами.
Безперервність діяльності, персонал, енергетика і стан активів
Безперервність роботи компанії за нового власника передусім залежить від збереження персоналу в умовах загальної мобілізації, яку продовжено до 31 жовтня 2026 року (Указ Президента України № 597/2026). Механізм бронювання військовозобов’язаних працівників визначає постанова КМУ № 76 від 27 січня 2023 року, за якою підприємство за загальним правилом може забронювати не більше 50% таких працівників (роз’яснення міністерства щодо бронювання). Постанова КМУ № 692, яка набрала чинності 2 червня 2026 року, підвищила зарплатний критерій критичності до трьох мінімальних заробітних плат, тобто 25 941 грн (повідомлення про постанову КМУ № 692). Ухвалені раніше рішення про критичність для функціонування економіки зберігали чинність не довше ніж до 1 вересня 2026 року, тоді як на рішення щодо забезпечення потреб Збройних Сил України це обмеження не поширюється (роз’яснення щодо строку дії рішень про критичність).
Звідси для покупця постає кілька питань перевірки, зокрема чи підтвердила компанія статус критично важливої після 1 вересня 2026 року, яка частка ключових фахівців заброньована і чи відповідає фонд оплати праці новому критерію. За даними Міністерства економіки, довкілля та сільського господарства України, у травні 2026 року в Україні було заброньовано понад 1,3 млн працівників (заява Міністерства економіки про кількість заброньованих). Нестача кадрів залишається відчутним обмеженням для бізнесу, і в серпні 2026 року на неї як на перешкоду вказали 69% підприємств, опитаних у межах щомісячного моніторингу незалежного аналітичного центру, проти 66% місяцем раніше (огляд результатів опитування).
Енергетичний ризик для операцій компанії оцінюють за історією простоїв і наявністю власної генерації, а орієнтиром для наступного опалювального сезону слугує попередній. За оцінкою НБУ, у IV кварталі 2025 року дефіцит електроенергії становив у середньому близько 7%, а за даними наведеного в тому самому звіті бізнес-опитування частка підприємств із перебоями в електро-, водо- чи теплопостачанні зросла з 5% до 35% (Інфляційний звіт НБУ за січень 2026 року). Тому due diligence встановлює, скільки робочих днів компанія втратила через відключення, яке резервне обладнання вона має і яких капітальних інвестицій потребуватиме безперервна робота.
Під час due diligence покупець оцінює фактичний стан активів компанії, зокрема можливі пошкодження, яких вони зазнали з 2022 року. За п’ятою швидкою оцінкою збитків і потреб (RDNA5), яку підготували Уряд України, Світовий банк, Європейська комісія та Організація Об’єднаних Націй, прямі збитки сектору торгівлі та промисловості станом на кінець 2025 року становили 19,2 млрд дол. США (звіт RDNA5). За даними тієї самої оцінки, у 2025 році пошкоджень зазнало кожне четверте велике підприємство. Питання щодо активів, фізичний стан яких або доступ до яких неможливо підтвердити оглядом, виносять на переговори щодо периметра угоди. Якщо компанія перенесла виробництво, перевірка охоплює також стан обладнання на новому майданчику і документи про його переміщення, а доцільність самого перенесення розглянуто в матеріалі про релокацію виробництва й операцій.
Державна компенсація за Законом України № 2923-IX поширюється лише на об’єкти житлової нерухомості (огляд закону про компенсацію за пошкоджене майно). Для бізнесу з 1 січня 2026 року діють дві програми Експортно-кредитного агентства відповідно до постанови КМУ № 1541, а саме часткова компенсація вартості знищеного чи пошкодженого майна і компенсація страхових премій (огляд програм компенсації для бізнесу). Реєстр збитків для України, створений під егідою Ради Європи, відкрив перші категорії заяв для юридичних осіб 29 квітня 2026 року (оголошення Реєстру збитків), а станом на 30 вересня 2026 року загалом отримав 195 000 заяв (повідомлення Реєстру збитків). Реєстр лише фіксує вимоги, а рішення про виплати ухвалюватиме Міжнародна комісія з розгляду претензій для України, яку ще не створено, тому заява до Реєстру має ознаки умовного активу і не відповідає критеріям визнання дебіторської заборгованості компанії. На цьому тлі зростає значення поліса страхування майна від ризиків, пов’язаних із воєнним станом, адже він захищає безперервність діяльності і водночас дає змогу отримати державну компенсацію страхових премій.
Коли потрібен дозвіл АМКУ на концентрацію
Дозвіл АМКУ потрібен, якщо угода є концентрацією, зокрема призводить до набуття контролю, а показники її учасників перевищують пороги, встановлені ст. 24 Закону України «Про захист економічної конкуренції» від 11 січня 2001 року № 2210-III (текст ст. 24). Показники визначають з урахуванням усіх осіб, пов’язаних відносинами контролю, за вартістю активів або обсягом реалізації за останній фінансовий рік, причому показники за кордоном враховують лише в сукупному порозі і для другого учасника в альтернативному порозі, де береться тільки обсяг реалізації. Через перерахунок у євро висновок про потребу в дозволі для угоди з показниками поблизу порогу може залежати від курсу гривні. Для розрахунку вартісних показників кілька правочинів щодо набуття контролю, вчинених протягом двох років між тими самими суб’єктами господарювання на одному ринку або суміжних ринках, вважаються однією концентрацією (ч. 4 ст. 24 Закону № 2210-III).

Джерело: Закон України «Про захист економічної конкуренції», ст. 24, ст. 26, ст. 27, ст. 30, ст. 34, ст. 42, ст. 52
Концентрацію, що потребує дозволу, заборонено здійснювати до його отримання, тому сторони включають дозвіл АМКУ до відкладальних умов закриття угоди (ч. 7 ст. 24 Закону № 2210-III). Строки прийняття і розгляду заяви, наведені в таблиці, сумуються, а період, на який розгляд справи про концентрацію зупинено, до строку розгляду не зараховують, тому фактична тривалість процедури може бути довшою за номінальну (ст. 27 і ст. 30 Закону). Розмір збору за подання заяви з 1 січня 2024 року визначає ст. 34 у редакції Закону України № 3295-IX, яким розпочато перший етап реформи конкурентного законодавства (огляд Закону № 3295-IX).
Сума штрафів за концентрацію чи узгоджені дії без дозволу у 2025 році становила 63,2 млн грн проти 101,5 млн грн роком раніше, причому сума 2025 року включає додаткові санкції за рішеннями попередніх періодів (річний звіт АМКУ). Для конкретної угоди вирішальне значення має база штрафу, оскільки його обчислюють у відсотках від доходу суб’єкта господарювання разом з особами, пов’язаними з ним відносинами контролю, за рік, що передує накладенню штрафу (ст. 52). Тому після закриття угоди база штрафу за минуле порушення компанії-об’єкта може охопити і дохід групи покупця, а перевірка поширюється на всі придбання компанії в межах строку давності та наявність дозволів на них. Кількість наданих дозволів на концентрацію у 2024 році зросла після двох років скорочення, як показує графік нижче.

Джерело: огляди річних звітів АМКУ за 2020, 2021 і 2022, 2023 та 2024 роки
У 2025 році Антимонопольний комітет України (АМКУ) опрацював 1315 заяв щодо концентрацій, зокрема пов’язаних із придбанням корпоративних прав та набуттям контролю над активами компаній (звіт АМКУ про виконання бюджетної програми). Ця величина охоплює всі опрацьовані заяви, лише дві третини з яких розглянуто по суті, а також близько 600 заяв про набуття контролю над автозаправними станціями, тому з кількістю дозволів попередніх років вона не порівнюється (підсумки діяльності АМКУ). За сім місяців 2026 року кількість припинених Комітетом порушень і дій усіх видів на 60% перевищила показник аналогічного періоду попереднього року (звіт голови АМКУ перед комітетом Верховної Ради України). Окремих даних про концентрації без дозволу за поточний рік у вивчених джерелах не знайдено, тому оцінку кількості таких порушень на 2026 рік не наведено.
Станом на кінець серпня 2026 року в Україні триває другий етап реформи конкурентного законодавства, у межах якого законопроєкт № 12440 передбачає запровадження відповідальності правонаступників та економічних наступників компаній за порушення конкурентного законодавства (стенограма засідання комітету Верховної Ради України). Змін порогів концентрації в ньому у вивчених оглядах не виявлено, проте законопроєкт запроваджує відповідальність правонаступників і економічних наступників порушника, що безпосередньо стосується покупця (огляд законопроєктів другого етапу реформи). Прогнозу кількості концентрацій чи порушень на наступні роки в оприлюднених документах АМКУ не знайдено. Середньостроковий план Комітету до 2027 року встановлює цільовий показник у 450 опрацьованих заяв на рік, який у 2025 році було перевищено майже втричі (стан виконання середньострокового плану АМКУ). Водночас за підсумками 2025 року АМКУ повідомив про посилення контролю за економічними концентраціями і розпочаті справи щодо концентрацій без дозволу (підсумки діяльності АМКУ), тому підстав очікувати послаблення цього контролю в найближчі роки офіційні документи не дають.
Скільки триває due diligence і що визначає дату закриття угоди
Тривалість due diligence під час придбання бізнесу в Україні залежить від обсягу перевірки, повноти документів, наданих продавцем, та доступності інформації, необхідної для оцінки компанії. На практиці її визначають обсяг інформації, яку надає продавець, кількість напрямів перевірки та доступність документів. Найближчим орієнтиром є оцінка практиків, за якою весь процес купівлі бізнесу в Україні зазвичай триває від трьох до восьми місяців (огляд практики корпоративних угод в Україні за 2025 рік). У межах цього строку перевірка займає період між погодженням ексклюзивності та підписанням, а після підписання графік визначають умови закриття.
Дату закриття визначають відкладальні умови, серед яких дозвіл АМКУ, корпоративні погодження, зняття обтяжень з ключових активів і реструктуризація периметра, якщо частина бізнесу оформлена на інших осіб. Перший етап розгляду в АМКУ з урахуванням строку прийняття заяви триває до 45 днів з дня її подання, а заяву можна готувати паралельно з перевіркою. У 2026 році додатковий час потрібен також на отримання витягів із реєстрів через продавця, і цей строк закладають у графік угоди.
Як висновки due diligence змінюють ціну, периметр і структуру угоди
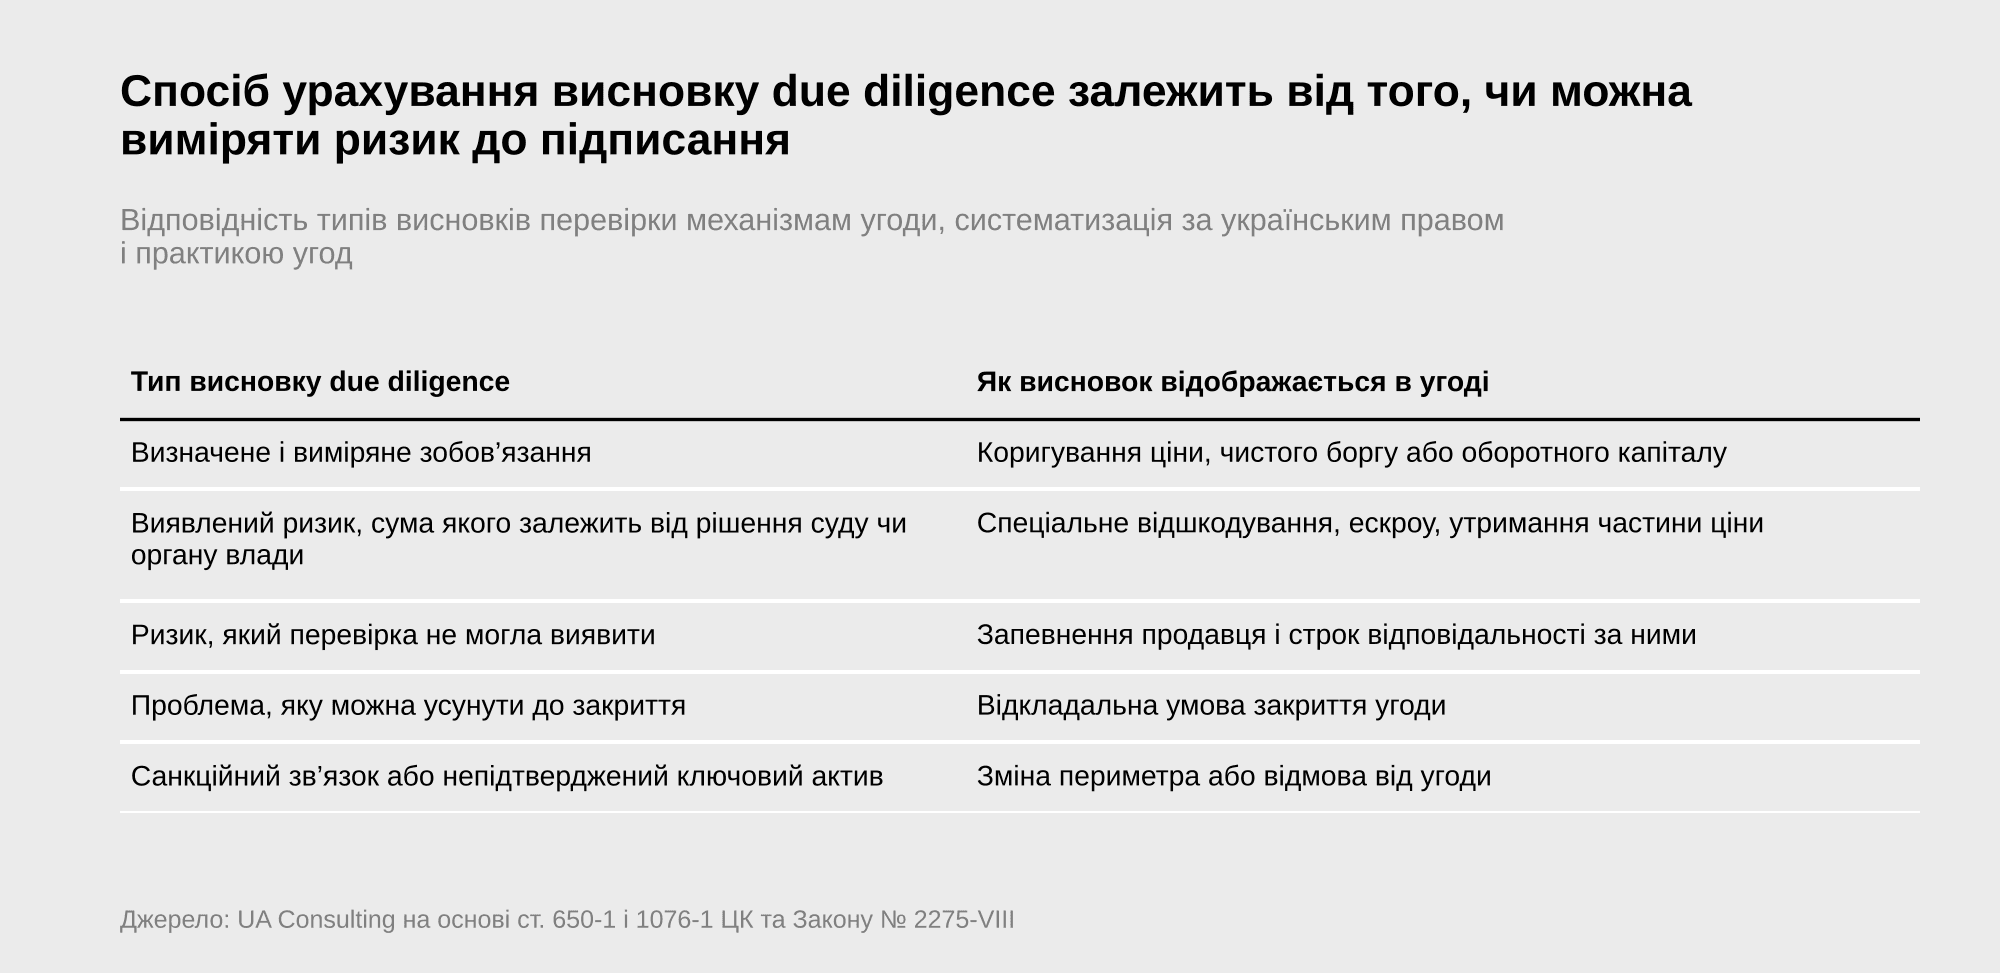
Висновки due diligence використовують для визначення остаточної ціни придбання бізнесу, переліку активів і зобов’язань, що входять до угоди, а також умов її підписання та закриття. Вибір такого механізму залежить від того, чи можна ризик виміряти і чи відомий він на дату підписання. Таблиця нижче показує, як різні типи висновків зазвичай відображаються в ціні, умовах закриття та договірних механізмах.
Джерело: UA Consulting на основі ст. 650-1 і ст. 1076-1 Цивільного кодексу України та Закону про ТОВ
Для зобов’язань, які вдалося виміряти, вирішальним стає визначення чистого боргу і нормалізованого оборотного капіталу в договорі, адже саме за цими показниками ціну коригують на дату закриття. Якщо сторони обирають механізм фіксованої ціни (locked box), ту саму функцію виконують заборона виведення вартості з компанії до закриття і запевнення продавця щодо цього. Для податкових спорів і концентрацій без дозволу в минулому, грошові наслідки яких залежать від майбутнього рішення суду чи АМКУ, строк дії спеціального відшкодування або утримання частини ціни встановлюють з урахуванням строку давності, його зупинення на час розгляду справи і часу на оскарження рішення. Договір рахунка умовного зберігання (ескроу) передбачений ст. 1076-1 ЦК (текст ст. 1076-1 ЦК), тож цей механізм доступний і для угод, розрахунки за якими проводять в Україні.
Для захисту інтересів покупця від ризиків, які не були виявлені під час due diligence, у договорі купівлі-продажу передбачають запевнення продавця щодо стану компанії та його відповідальність за їх недостовірність. Для договорів за українським правом ст. 650-1 ЦК передбачає, що сторона, яка умисно або з необережності надала неправдиве запевнення, відшкодовує збитки стороні, яка на нього покладалася, якщо договір не встановлює іншого (текст ст. 650-1 ЦК). Водночас, за оцінкою практиків, більшість значних угод щодо українських активів регулюється англійським правом і передбачає розгляд спорів у міжнародному арбітражі (огляд практики корпоративних угод в Україні). Поліси страхування запевнень і гарантій (W&I) здебільшого виключають збитки від безпосередніх наслідків бойових дій, тоді як непрямі наслідки можуть залишатися покритими (аналіз покриття ризиків страхуванням запевнень і гарантій), тому обсяг запевнень і строк відповідальності за ними набувають ключового значення в переговорах.
Питання, які можна вирішити до закриття, переводять у відкладальні умови угоди, зокрема отримання дозволу АМКУ, зняття обтяжень, переоформлення активів з ФОП на компанію чи підтвердження статусу критичності для бронювання персоналу. Висновки, які не мають грошової оцінки, зокрема санкційний зв’язок у структурі власності або неможливість підтвердити стан ключових активів, змінюють периметр угоди чи призводять до відмови від неї, адже жоден договірний механізм не компенсує нікчемності правочину або втрати основного активу. Зведення фінансових, податкових і юридичних висновків в одну позицію покупця на переговорах становить окремий етап угоди, і комерційну частину цієї роботи охоплює супровід угод злиття і поглинання.
Що переходить у період після закриття угоди
Результати due diligence також допомагають визначити першочергові завдання нового власника після закриття угоди, зокрема щодо корпоративних процедур, виконання регуляторних вимог та врегулювання невирішених договірних питань. Насамперед це оновлення відомостей про КБВ у ЄДР у встановлений законом строк, продовження бронювання працівників за правилами постанови КМУ № 76 зі змінами 2026 року, а також виконання зобов’язань, якщо АМКУ надав дозвіл на концентрацію з умовами. До цього переліку належать і ведення податкових спорів, що тривають, та перегляд договорів з умовами щодо зміни контролю, які не вдалося врегулювати до підписання.
Паралельно новий власник вибудовує систему управління, яка забезпечує йому контроль над рішеннями і звітністю придбаної компанії, і принципи такої системи викладено в матеріалі про корпоративне управління і роль наглядової ради. Детальна інтеграція виходить за межі перевірки, проте її план спирається на ті самі висновки, які під час due diligence вплинули на ціну і структуру угоди. Тому перелік питань на період після закриття складають ще під час due diligence, щоб новий власник мав готовий план дій від першого дня.
Висновок
Due diligence при купівлі бізнесу в Україні в 2026 році відповідає на питання, які зобов’язання компанії реально перейдуть до покупця за обраної структури угоди і чи можна кожне з них виміряти до підписання. За купівлі корпоративних прав коло таких зобов’язань найширше, адже разом із компанією переходить її податкова, антимонопольна і санкційна історія, тоді як за купівлі активів частина ризиків залишається за продавцем, а інша виникає через перехід боргів, персоналу і дозволів. Строк давності за концентрацію без дозволу перевищує загальний податковий строк, тому антимонопольну історію компанії перевіряють за довший період, ніж податкову.
Оскільки доступ до частини державних реєстрів в Україні залишається обмеженим, покупець використовує документи продавця для підтвердження результатів due diligence та передбачає відповідні договірні гарантії й механізми захисту своїх інтересів. Персонал і енергетична стійкість стали такими самими предметами перевірки, як і фінансова звітність, оскільки від них залежить, чи буде отримано прибуток, закладений у ціну. Ці самі чинники визначають і перелік завдань нового власника на перші місяці після закриття.
Результати due diligence впливають на умови придбання компанії залежно від того, чи можна оцінити виявлені ризики у грошовому вираженні до підписання угоди, чи їхні наслідки залишаються невизначеними. Ризик, який можна виміряти до підписання, змінює ціну, тоді як ризик, що залежить від майбутнього рішення суду, регулятора чи стану активу, змінює структуру угоди і розподіл відповідальності між сторонами. Для покупців, які в 2026 році набувають контролю над українськими компаніями, саме ця межа визначає, які висновки due diligence можна врахувати коригуванням ціни, а які потребують договірних механізмів або зміни периметра.
UA Consulting супроводжує покупців у перевірці бізнес-логіки придбання, комерційному due diligence та підготовці до інтеграції. Обговорити угоду з радником



