За даними Міністерства оборони України, у 2025 році частка вітчизняних виробників у закупівлях Агенції оборонних закупівель (АОЗ) зросла до 82% порівняно з 46% роком раніше, а обсяг укладених із ними контрактів сягнув близько UAH 430 bn. Упродовж двох років внутрішній ринок озброєння набув переважно національного характеру, що докорінно змінює умови, за яких здійснюються інвестиції в оборонну промисловість. Водночас виробничі потужності оборонно-промислового комплексу (ОПК) зростали випереджальними темпами порівняно із закупівлями. Унаслідок цього ключовим обмеженням розвитку галузі стала не здатність виробляти продукцію, а обсяг профінансованого державного замовлення.
Упродовж 2025 і 2026 років набули нормативного оформлення три інструменти, що безпосередньо впливають на економіку виробничих проєктів. Ідеться про спеціальний правовий режим Defence City, механізм контрольованого експорту оборонної продукції та спільне виробництво з іноземними партнерами в Україні й за її межами. Станом на 19 жовтня 2026 року, за інформацією Міністерства оборони, резидентами Defence City є 63 підприємства із сукупним кваліфікованим доходом близько UAH 111.3 bn.
Мета цієї аналітики полягає в тому, щоб на основі даних за період з 2021 року, чинного нормативно-правового регулювання та підтверджених планів партнерів відповісти на центральне для власників та інвестиційних комітетів питання. Які правові режими, моделі партнерства та джерела капіталу визначають економіку інвестицій в оборонне виробництво і які з них зберігатимуть значення до середини 2030-х років?

Джерело даних: оцінка профільного міністерства, галузева асоціація, РНБО, прогноз РНБО на 2026 рік, заява Президента України
Потужності оборонної промисловості зросли швидше за профінансований попит
Об'єктом аналізу є підприємства всіх форм власності, що виробляють озброєння, боєприпаси, безпілотні системи, засоби радіоелектронної боротьби та комплектуючі до них. У дослідженні розмежовано три показники, а саме виробничу потужність, фактичний обсяг випуску та обсяг державних закупівель, оскільки їх ототожнення може суттєво спотворювати уявлення про реальний розмір ринку. Офіційного статистичного ряду випуску оборонної продукції у вартісному вираженні в доларах не існує, а оприлюднення частини галузевих даних обмежено з 2022 року. З огляду на це валютні оцінки наведено у формі, в якій їх оприлюднили Міністерство оборони, Рада національної безпеки і оборони України (РНБО) та галузеві об'єднання. Гривневі показники взято зі звітів уряду про виконання державного бюджету, а єдиним офіційним рядом ділової активності слугують дані Державної служби статистики. Усі значення подано в номінальному вираженні без коригування на інфляцію.
За оцінкою профільного міністерства, у 2023 році виробничі потужності та фактичний випуск галузі практично збігалися, проте вже у 2024 році потужності більш ніж удвічі перевищили обсяг випуску. Відтоді розрив між ними лише поглиблювався, що наочно ілюструє головний графік. Поширене в публічному дискурсі порівняння зі стартовим мільярдом доларів зіставляє випуск 2022 року з потужністю 2025 року. Тому воно характеризує нарощування виробничих можливостей галузі і не відображає динаміки її продажів.
Оцінки профінансованої частки потужностей істотно різняться, і жодна з них не має статусу офіційної статистики. На думку галузевої асоціації виробників зброї, у 2025 році близько 60% виробничих можливостей залишалися незавантаженими через відсутність замовлень. Натомість в одному з галузевих медійних оглядів профінансовану частку оцінювали не більше ніж у третину потужностей. Представники влади допускали фінансування до половини потужностей, тому на головному графіку випуск 2025 року відображено у вигляді діапазону оцінок.
Ще в листопаді 2025 року РНБО прогнозувала майже дворазове зростання потужностей у 2026 році. У січні 2026 року вона оцінила їх у USD 55 bn, з яких USD 25 bn припадало на далекобійні системи. Оцінку Президента України щодо можливого обсягу закупівель вітчизняної продукції у 2026 році, відображену на графіку, публікації інформаційного агентства наводять то в євро, то в доларах. З огляду на цю розбіжність зазначену оцінку використано виключно як орієнтир плану закупівель на поточний рік.
Кількість підприємств галузі, за оцінкою Міністерства оборони, наблизилася до 900, причому переважну більшість із них становлять суб'єкти господарювання приватної форми власності. За даними профільного міністерства, приватні виробники забезпечили 52% випуску озброєння у 2024 році. Керівник галузевої асоціації констатував, що приватний сектор перевершив державний за обсягами поставок. Водночас державна група «Укроборонпром», за повідомленням уряду, збільшила обсяг виробництва в півтора раза, до понад UAH 180 bn у 2025 році.
Дані офіційної статистики підтверджують структурні зрушення в промисловості, хоча й з істотним застереженням щодо цінового чинника. Згідно з розрахунками ділового видання на основі даних Держстату, частка оборонно орієнтованих галузей у реалізованій промисловій продукції зросла з 6% у 2021 році до 15% за перші вісім місяців 2026 року. До цієї групи, зокрема, належать авіабудування разом із виробництвом безпілотників, виробництво зброї та боєприпасів, електронних компонентів, вимірювальних і навігаційних приладів. Розрахунок ґрунтується на галузевих групах класифікації видів економічної діяльності, тому не дає змоги відокремити військову продукцію від цивільної в межах однієї групи.
У зазначений період обсяг реалізації оборонно орієнтованих галузей у гривневому вираженні зріс приблизно на 35%, тоді як індекс фізичного обсягу виробництва збільшився лише на 4%. Отже, значна частина номінального приросту зумовлена зростанням цін. Найвищі темпи продемонстрували авіабудування разом із виробництвом безпілотників і виробництво електронних компонентів, натомість реалізація зброї та боєприпасів зросла помірніше, на 13%. Відтак розширення галузі зосереджене передусім у сегментах безпілотних систем та електроніки, а традиційне виробництво озброєння розвивається повільнішими темпами.
Основним джерелом попиту залишається державний бюджет, динаміку оборонних видатків якого відображено на графіку нижче. Згідно зі звітом уряду про виконання державного бюджету, видатки на безпеку і оборону у 2025 році досягли 42.9% валового внутрішнього продукту (ВВП). Після внесення змін до бюджету, схвалених Верховною Радою в червні 2026 року, на закупівлю озброєння та військової техніки в поточному році передбачено UAH 2,300 bn. Збільшення видатків стало можливим завдяки фінансовій підтримці Європейського Союзу (ЄС), тому частина внутрішнього оборонного замовлення фактично фінансується за рахунок зовнішніх ресурсів.

Джерело: звіт уряду про виконання бюджету 2025 року, зміни до бюджету 2026 року, проєкт бюджету на 2027 рік, Бюджетна декларація на 2027–2029 роки
Із наведених даних випливає зміна логіки ухвалення інвестиційних рішень на рівні підприємства. За умов, коли потужності галузі перевищують профінансований попит, нова виробнича лінія створює вартість лише за наявності контракту, експортного дозволу або партнера, що гарантує збут продукції. Саме тому подальший аналіз зосереджено на економіці проєкту на рівні підприємства, починаючи з контрактних умов і ціноутворення та завершуючи податковим режимом, моделлю партнерства і структурою капіталу.
Економіка оборонного виробництва на рівні підприємства
Оборонний ринок України характеризується структурою попиту, наближеною до монопсонії, за якої домінантним покупцем виступає держава, і саме ця обставина визначає більшість параметрів інвестиційного проєкту. З 1 січня 2026 року Агенцію оборонних закупівель об'єднано з Державним оператором тилу. Частину продукції військові частини замовляють самостійно через маркетплейс DOT-Chain Defence, тоді як укладення контрактів і розрахунки за ними здійснює АОЗ. За даними ділового видання, за перший рік функціонування платформи через неї закуплено 1.3 млн одиниць продукції на UAH 85 bn, а станом на серпень 2026 року в її каталозі було представлено близько 300 виробників. Розширення кола постачальників створює передумови для посилення цінової конкуренції, передусім у сегменті безпілотних систем.
Тривалість державного контракту безпосередньо визначає строк окупності капітальних інвестицій у виробництво. У грудні 2025 року уряд запровадив довгострокові контракти строком на три, п'ять або десять років для переліку «Зброя Перемоги» з авансуванням за етапами робіт. Утім, доступ до них мають лише кодифіковані вироби серійного виробництва з рівнем локалізації понад 50%. Крім того, АОЗ може здійснювати авансування постачальників на строк до 24 місяців за довгостроковими контрактами, хоча розмір авансу у вивчених джерелах не оприлюднено. Для більшості виробників, що працюють за річними контрактами, горизонт гарантованої виручки залишається коротшим за строк повернення інвестицій у нову виробничу лінію.
Механізм ціноутворення в оборонних закупівлях встановлює верхню межу рентабельності виробництва. З липня 2023 року виробники безпілотників отримали право включати до ціни контракту прибуток у розмірі до 25% виробничої собівартості. Чинні Особливості, затверджені постановою Кабінету Міністрів № 1275, поширюють цю межу на оборонні закупівлі загалом. Для резидентів Defence City обмеження рентабельності поєднується з вимогою реінвестувати звільнений від оподаткування прибуток. Унаслідок цього дохідність інвестора акумулюється переважно у вартості активів, а грошовий потік власника залишається обмеженим.
Найбільш чутливим параметром фінансової моделі є коефіцієнт завантаження виробничих потужностей. Якщо профінансована частка галузевих потужностей коливається в межах від третини до половини, розрахунок окупності на основі проєктної потужності лінії несе ризик суттєвого завищення очікуваної виручки. Тому в техніко-економічному обґрунтуванні базою розрахунку слугує законтрактований і реалістично очікуваний обсяг, тоді як експортний потенціал і можливості двоцільового застосування продукції оцінюються окремо.
Потреба в оборотному капіталі оборонного виробника формується в часовому проміжку між отриманням авансу, закупівлею комплектуючих та оплатою відвантаженої партії. Зміни до урядових постанов дозволили здійснювати оплату партії одразу після її відвантаження та коригувати ціну контракту з урахуванням ставок за кредитами під державні гарантії. Закони № 4709-IX і № 4710-IX продовжили звільнення імпорту оборонних товарів від податку на додану вартість (ПДВ) і ввізного мита. Закони № 4967-IX і № 4968-IX з 17 вересня 2026 року поширили цю пільгу на комплектуючі незалежно від джерела фінансування, зокрема коштів іноземних держав. Попри ці зміни, потреба в оборотних коштах зростає пропорційно до масштабу діяльності. За нетривалих строків авансування вона може обмежити нарощування випуску раніше, ніж це зробить виробнича потужність.
Окремим чинником, що стримує нарощування випуску, є кадрове забезпечення, хоча офіційного статистичного ряду зайнятості в галузі не існує. За результатами перегляду, завершеного станом на 1 вересня 2026 року, статус критично важливих підтвердили 86% перевірених підприємств ОПК, що зберігає за ними право бронювати військовозобов'язаних працівників. Оскільки мобілізація впливає на чисельність персоналу, статус критичності стає передумовою виконання виробничого плану і має враховуватися в бізнес-кейсі нарівні з контрактною базою.
Запуск, модернізація та розширення потужностей в оборонному сегменті потребують тих самих інженерних і фінансових рішень, що й в інших галузях обробної промисловості. Водночас вони мають враховувати домінування державного покупця та режимні вимоги. З огляду на це консалтинг для промислових і виробничих компаній в оборонному сегменті поєднує технічну, комерційну та регуляторну складові проєкту. Розглянуті чинники можна звести до низки питань, на які має відповідати бізнес-кейс оборонного виробництва.
Яку частку завантаження нової лінії забезпечують чинні або підписані контракти і яка частка ґрунтується лише на очікуваному замовленні?
Які строк і тип контракту доступні для продукту та чи відповідає він критеріям довгострокових контрактів?
Як граничний рівень прибутку в 25% собівартості впливає на окупність проєкту за базового та стресового сценаріїв?
Якою є потреба в оборотному капіталі на етапі між отриманням авансу, закупівлею комплектуючих та оплатою партії?
Яку частку комплектуючих імпортують і як зміна курсу гривні впливає на собівартість за контрактами з фіксованою ціною?
Чи має підприємство статус критично важливого і які кадрові ризики виникають у разі його втрати?
Як зміниться виручка, якщо державні закупівлі скорочуватимуться відповідно до планувального сценарію Бюджетної декларації?
Defence City і податкова логіка реінвестування
Спеціальний правовий режим Defence City запроваджено законами № 4577-IX і № 4578-IX від 21 серпня 2025 року. Згідно з оглядом податкових змін, вони набрали чинності відповідно 5 жовтня та 24 жовтня 2025 року, а сам режим закріплено в Законі України «Про національну безпеку України». Постанова Кабінету Міністрів № 1745 від 17 грудня 2025 року визначає порядок ведення реєстру, контролю за використанням звільненого від оподаткування прибутку та подання звітності. Постанова № 1746, ухвалена того ж дня, регулює державну підтримку релокації та захисту виробничих майданчиків. Режим розпочав функціонування 5 січня 2026 року і діятиме до 1 січня 2036 року, але не довше ніж до року вступу України до ЄС.
Набути статусу резидента може українська юридична особа, яка сплачує податок на прибуток на загальних підставах і за попередній календарний рік отримала щонайменше 75% доходу від оборонної діяльності. Для підприємств авіабудування поріг становить 50%, однак юридичні коментатори неоднаково тлумачать, чи поширюється знижений поріг на виробників безпілотників. Згідно з аналітичним оглядом вимог, статус не надається компаніям, кінцевим бенефіціарним власником яких є громадянин чи юридична особа Російської Федерації або в яких такі особи володіють часткою від 10%. Не можуть набути статусу й підприємства, що перебувають під санкціями, мають податковий борг понад установлений поріг або порушили оборонний контракт протягом останнього року. Як пояснює Міністерство оборони, рішення про надання статусу воно ухвалює наказом протягом десяти робочих днів і саме веде реєстр резидентів.
Ключова податкова преференція режиму полягає у звільненні прибутку від оподаткування за двох умов, які безпосередньо впливають на модель власності. По-перше, резидент не виплачує дивідендів, за винятком виплат на користь держави. По-друге, звільнений прибуток має бути реінвестований до 31 грудня наступного року у визначені законом напрями. Як зазначено в роз'ясненні вимог і пільг, до них належать виробнича база, основні засоби, технології, об'єкти інтелектуальної власності та частки в оборонних компаніях. Невикористаний прибуток підлягає оподаткуванню, а контрольовані операції та прибуток контрольованих іноземних компаній під дію звільнення не підпадають. В окремих фахових коментарях фігурує строк реінвестування до кінця поточного року, і цю розбіжність варто враховувати під час податкового планування.
Окрім звільнення від податку на прибуток, резиденти звільняються від земельного податку щодо виробничих ділянок, від податку на нерухоме майно щодо окремих класів промислових будівель та від екологічного податку. Закон № 4578-IX також запровадив для резидентів спрощений порядок розміщення товарів у митні режими на період воєнного стану та протягом року після його припинення. З 5 січня 2026 року діють валютні послаблення, ухвалені постановою Правління Національного банку України (НБУ) № 166. За повідомленням ділового видання, вони спрощують купівлю іноземної валюти для імпорту та звільняють цільові гранти й кредити від частини валютних обмежень.
Резиденти також мають право орендувати державне й комунальне майно без проведення аукціону та отримувати державну підтримку релокації і захисту виробничих майданчиків. Водночас пільг щодо податку на доходи фізичних осіб режим не передбачає, що підтвердила Державна податкова служба. Окремих норм щодо ПДВ для резидентів у вивчених роз'ясненнях не наведено.
Обов'язки резидента зосереджено переважно на звітності та цільовому використанні прибутку. Щороку до 1 червня резидент подає звіт про відповідність разом із фінансовою звітністю та аудиторським висновком. У разі втрати статусу податок перераховується за весь період користування пільгою без застосування загального строку давності. Ця норма перетворює дотримання вимог режиму на складову інвестиційного ризику, оскільки помилка в класифікації доходу чи використанні прибутку може спричинити донарахування одразу за кілька років.
Кількість резидентів зростала поступово, що відображає реальний темп входження галузі в режим. Наприкінці травня 2026 року статус мав 31 резидент, наприкінці серпня їх кількість зросла до 51, а в жовтні досягла 63. Кількість поданих заявок у вивчених джерелах не оприлюднено, тому оцінити частку відмов на підставі відкритих даних неможливо.
Наведені умови дають змогу визначити, для якого підприємства режим суттєво змінює економіку проєкту. Найбільший ефект він забезпечує прибутковому виробникові з програмою капітальних інвестицій, який і за інших умов спрямовував би прибуток на розвиток потужностей, технологій чи розробок. Для інвестора, орієнтованого на регулярне отримання дивідендів, умова звільнення створює очевидну суперечність. Через це дохідність акціонера переноситься у площину зростання вартості частки та майбутнього виходу з бізнесу. Для компаній на стадії розробки режим малодоступний, оскільки критерій частки оборонного доходу передбачає наявність продажів у попередньому році, а для збиткових резидентів звільнення прибутку не має грошового вираження.
Для спільних підприємств особливо важливим є процедурний наслідок критерію частки доходу. Нова юридична особа не може підтвердити частку оборонного доходу за попередній рік до складання першої річної фінансової звітності, підтвердженої аудитором. Тому статус резидента, як зазначають юристи, стає доступним щонайменше з другого року діяльності. Одночасне резидентство в Дія.City допускається, проте в такому разі податкові пільги оборонного режиму не застосовуються, хоча окремі консультанти вважають поєднання двох режимів неможливим. Порівняння з режимом індустріальних парків, який так само пов'язує звільнення прибутку з реінвестуванням, але додатково передбачає пільги на імпорт обладнання, засвідчує, що вибір режиму залежить від джерела основної податкової вигоди. Для одних підприємств такою вигодою є звільнення прибутку, тоді як для інших більше значення мають пільги щодо оплати праці або імпорту обладнання.

Джерело: огляд податкових змін, порівняння Defence City і Дія.City, пільги індустріальних парків
Моделі спільного виробництва з іноземним партнером і питання контролю
Спільне виробництво стало другим після державного замовлення каналом розвитку галузі. За даними Міністерства оборони, станом на 22 жовтня 2025 року понад 25 іноземних компаній здійснили або готували локалізацію виробництва в Україні в межах ініціативи Build in Ukraine. Дослідження українського аналітичного центру налічує понад 180 українсько-іноземних партнерств, укладених з 2022 року, з яких 22% ще не перейшли до етапу практичної реалізації. Найбільшу кількість партнерств укладено з німецькими компаніями, далі йдуть данські та американські партнери, а за напрямами переважають безпілотні системи та протиповітряна оборона.
За структурою прав і розподілом ризиків такі проєкти можна згрупувати в чотири моделі, що суттєво різняться механізмами контролю та доступом до фінансування. Перша модель передбачає створення спільного підприємства (СП) в Україні з іноземною оборонною групою. Показовим прикладом є меморандум 2024 року про створення СП німецької групи та українського державного партнера для виробництва снарядів калібру 155 мм із розподілом часток 51% і 49%. Під цей проєкт у вересні 2025 року виділено земельну ділянку, однак дату початку виробництва у вивчених джерелах не оприлюднено.
Друга модель ґрунтується на ліцензійному виробництві, зокрема з використанням державної оборонної інтелектуальної власності. З 2 липня 2026 року діє урядовий порядок, згідно з яким українські та іноземні особи можуть отримати ліцензію на використання такої власності. Як зазначено в огляді порядку, виключні ліцензії надаються на конкурсних засадах, а щонайменше 25% ліцензійних платежів спрямовується винахідникам. Порівняно зі створенням СП ця модель потребує менших капітальних вкладень, проте ліцензіат не набуває прав на розробку, які залишаються за правовласником.
Третя модель, відома як Build with Ukraine, передбачає виробництво української розробки на майданчиках у країнах-партнерах із постачанням продукції як Силам оборони України, так і самим партнерам. Після підписання меморандуму з Данією у жовтні 2025 року там запрацювала перша така лінія. Перше відвантаження продукції німецько-українського СП, за повідомленням ділового видання, відбулося 1 квітня 2026 року. План на 2026 рік передбачав створення десяти спільних підприємств або експортних хабів у Європі, проте в серпні 2026 року галузеві джерела повідомляли лише про одне повноцінно діюче зарубіжне СП, тож план поки зберігає статус цілі. Для українського виробника ця модель водночас є рішенням про форму присутності на зовнішньому ринку, оскільки виробничий майданчик поєднується з експортним каналом.
Четверта модель полягає в участі в європейських ланцюгах постачання через фінансові інструменти ЄС. Як пояснює Представництво ЄС в Україні, регламент SAFE (Security Action for Europe) обсягом EUR 150 bn прирівнює Україну до держав ЄС у спільних закупівлях. Вартість комплектуючих походженням з-поза ЄС, Європейської економічної зони та України при цьому не може перевищувати 35%. Європейська програма оборонної промисловості (EDIP) передбачає для України інструмент підтримки обсягом EUR 300 m, більшу частину якого призначено для розширення виробничих потужностей, однак станом на липень 2026 року відповідна угода потребувала ратифікації Верховною Радою. Для окремих категорій продукції обидва інструменти вимагають також, щоб права на визначення конструкції виробу (design authority) належали суб'єктам із держав-учасниць, до яких віднесено й Україну, як зазначено в огляді регламенту EDIP.

Джерело: Міністерство оборони, порядок передачі технологій, регламент EDIP, регламент SAFE
Питання контролю в кожній із моделей регулюється низкою норм українського законодавства. Загальної заборони іноземної власності в оборонному виробництві у вивчених джерелах не виявлено. Проте для підприємств, що провадять діяльність, пов'язану з державною таємницею, дозвіл на таку діяльність згідно зі статтею 20 Закону України «Про державну таємницю» не надається, якщо керівник не є громадянином України з відповідним допуском. Відтак іноземна більшість у капіталі таких підприємств поєднується з українським керівником, а розподіл повноважень між загальними зборами, наглядовою радою та виконавчим органом стає предметом окремих домовленостей. Обмеження за ознакою зв'язку з Російською Федерацією встановлено в режимі Defence City, а порядок допуску до оборонних закупівель виключає постачальників, пов'язаних з Російською Федерацією, Білоруссю чи Іраном.
Окремим чинником для іноземного інвестора є майбутній скринінг прямих іноземних інвестицій (ПІІ). Законопроєкт № 14062 пропонує для ОПК модель попереднього дозволу, проте станом на вересень 2026 року документ перебував на доопрацюванні. Запровадження механізму, за оцінкою профільного видання, очікується не раніше 2028 року в контексті наближення до Регламенту ЄС 2019/452. З огляду на це структура угоди, укладеної на поточному етапі, має передбачати можливість подальшої перевірки інвестора державою.
Найчутливішим предметом переговорів залишаються права на розробку та її вдосконалення. Відповідно до механізму контрольованого експорту технологій, запровадженого постановою Кабінету Міністрів № 875 від 1 липня 2026 року, технологія передається партнерові виключно для використання без відчуження прав на неї. Повторний експорт і субліцензування потребують письмової згоди Державної служби експортного контролю (ДСЕК), а результати вдосконалення підлягають поверненню в Україну. Поєднання цих правил із вимогами SAFE та EDIP означає, що для партнера з держави поза межами ЄС, Європейської економічної зони та України розміщення прав на розробку одночасно визначає експортний режим продукції СП і її доступ до європейського фінансування.
Від експортного доступу залежить, чи зможе СП диверсифікувати виручку поза межами державного замовлення. Міжнародні передачі оборонної продукції регулює Закон України «Про державний контроль за міжнародними передачами товарів військового призначення та подвійного використання». Постанова № 875 запровадила спеціальний порядок експорту лише до держав, з якими укладено угоди Drone Deal, кількість яких станом на вересень 2026 року сягнула 11. Утім, на кінець серпня 2026 року за цим механізмом не було видано жодного дозволу, а загальна кількість експортних контрактів з моменту відновлення експорту, за оцінкою галузі, не перевищувала десяти.
Параметри спеціального порядку суттєво впливають на економіку експортного контракту. За інформацією уряду, мінімальна вартість контракту становить UAH 15 m, а ДСЕК ухвалює рішення протягом 30 днів. Експортер попередньо сплачує до державного фонду 20% вартості готової продукції або 30% вартості комплектуючих. Резиденти Defence City звільнені від загального погодження урядом, проте, як зазначено в аналітичному огляді, індивідуальні дозволи ДСЕК їм однаково потрібні.
Для СП, створених у межах ініціативи Build in Ukraine, галузеві джерела називають вимогу спрямовувати щонайменше половину продукції Силам оборони. Проте нормативно-правового акта, який закріплював би цю частку, у вивчених джерелах не виявлено. Перевірка партнера та структурування спільного підприємства зводяться до узгодження низки параметрів, що визначають розподіл ризиків між сторонами.
Яка частка в капіталі належить кожній зі сторін і які рішення потребують згоди обох партнерів?
Хто обіймає посаду керівника з допуском до державної таємниці і як забезпечується баланс його повноважень?
Кому належать права на розробку, її вдосконалення та нові вироби, створені в межах спільного підприємства?
Чи відповідає розміщення прав на розробку вимогам європейських програм, у яких планує брати участь СП?
На які ринки дозволено експорт продукції і хто з партнерів подає заявки до ДСЕК?
Яку частку продукції СП спрямовує Силам оборони України і за якою ціною?
За яких умов і за якою оцінкою вартості партнер може вийти зі спільного підприємства?
З якого року нова юридична особа зможе претендувати на статус резидента Defence City?
Джерела капіталу та державна підтримка оборонних виробників
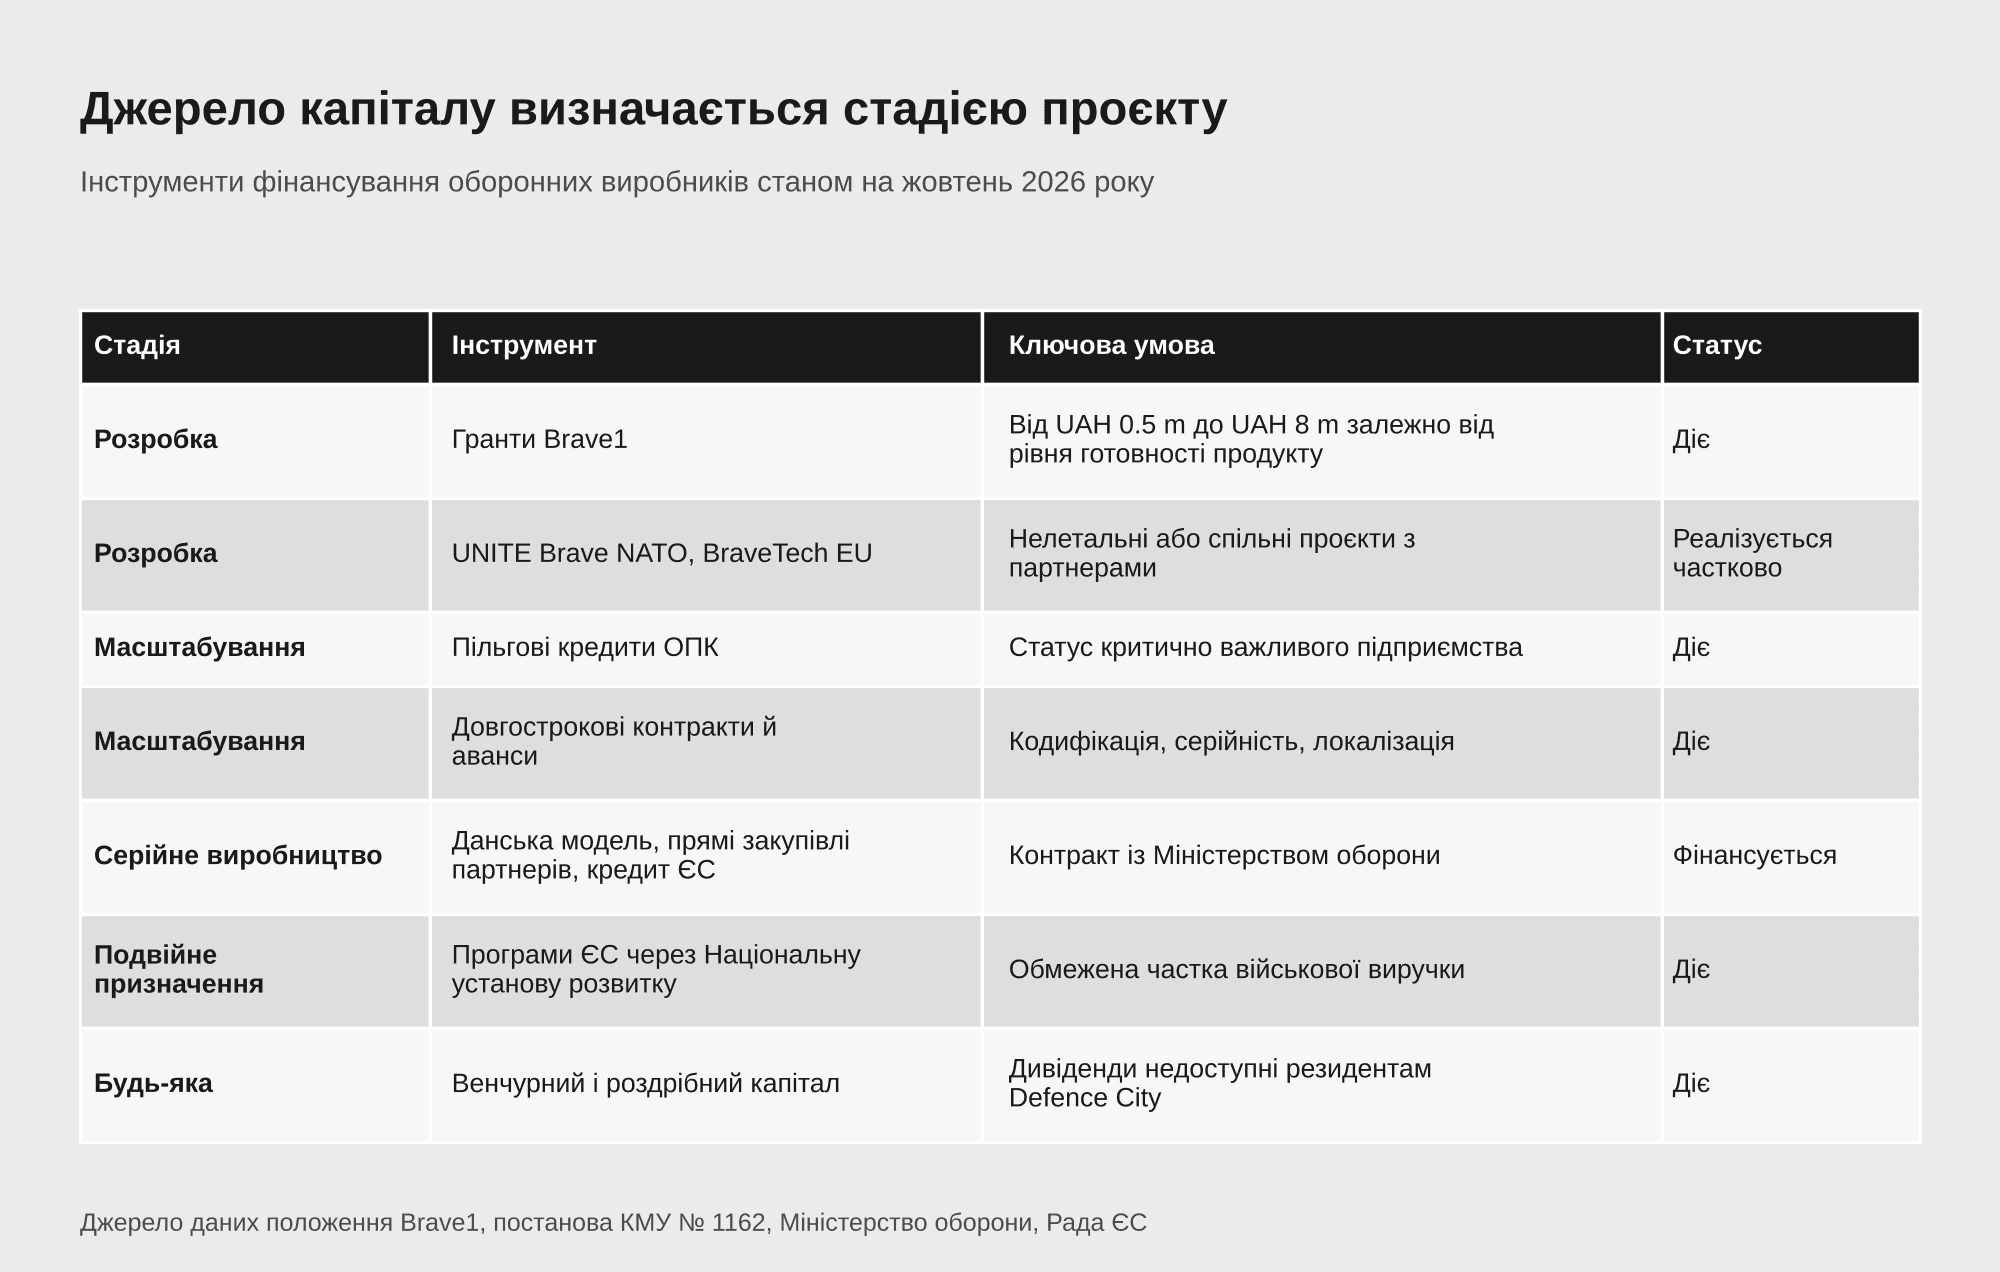
Структура фінансування оборонного виробника визначається передусім стадією життєвого циклу проєкту, оскільки кожне джерело капіталу висуває власні вимоги до рівня готовності продукту, статусу підприємства та характеру продукції. На стадії розробки основним інструментом залишаються гранти платформи Brave1. Їхній граничний розмір відповідно до чинного положення залежить від рівня технологічної готовності продукту, а сукупна сума для одного розробника обмежена UAH 30 m на рік без обов'язкового співфінансування. За даними галузевого видання, з 2023 року платформа надала понад 1,000 грантів на загальну суму UAH 6.2 bn, включно з великими конкурсами за окремими технологічними напрямами.
Державні гранти доповнюються міжнародними програмами, що адмініструються через ту саму платформу. Програма UNITE Brave NATO обсягом EUR 10 m фінансує спільні проєкти українських і союзних розробників у нелетальних напрямах. Інструмент BraveTech EU передбачає EUR 35.3 m у межах EDIP, угода щодо якої очікує ратифікації. Загальнодержавні грантові програми також доступні оборонним виробникам, проте їхні умови та критерії відбору розглянуто в окремому огляді грантового фінансування.
На стадії масштабування ключовим інструментом виступає пільгове кредитування підприємств ОПК. Постанова Кабінету Міністрів № 1162 від 23 вересня 2026 року підвищила ліміт кредитів на поповнення оборотних коштів до UAH 500 m і встановила ставку 5% для позичальників, які мають державний контракт. За відсутності контракту ставка зростає ступенево до 10% залежно від суми кредиту. Інвестиційні кредити та лізинг надаються на пільгових умовах, оператором програми визначено Національну установу розвитку, а доступ до неї мають підприємства, визнані критично важливими.
Станом на 14 жовтня 2026 року в межах програми укладено 211 кредитних угод на суму понад UAH 12.5 bn. Частину потреби в капіталі покривають і самі контракти. Аванси за довгостроковими угодами, оплата партії після відвантаження та коригування ціни з урахуванням ставки кредиту під державну гарантію фактично є формою фінансування з боку покупця. Для виробника це найдешевше джерело коштів, однак воно доступне лише для продукції, вже прийнятої на постачання або кодифікованої.
Найвищу динаміку протягом останніх двох років продемонструвало фінансування з боку іноземних держав. За даними Міністерства оборони, у 2025 році держави-партнери спрямували на закупівлю продукції українського ОПК USD 6.1 bn порівняно з близько USD 0.6 bn роком раніше. Міністерство окремо наводить складові цієї суми, які частково перетинаються, тому їх сукупний обсяг перевищує загальний показник.
Понад USD 4.3 bn становили прямі закупівлі держав-партнерів у вітчизняних виробників, а майже USD 1.8 bn припало на данську модель, за якою партнери фінансують контракти з українськими виробниками. Обидва канали формують додатковий попит саме на вітчизняну продукцію, а отже безпосередньо впливають на завантаження українських потужностей. На відміну від кредитних інструментів, вони не створюють для підприємства боргового навантаження, проте залежать від бюджетних рішень держав-партнерів.
З 2026 року ці канали доповнив кредит ЄС на підтримку України обсягом EUR 90 bn на 2026 і 2027 роки, з яких, за інформацією Ради ЄС, орієнтовно EUR 60 bn призначено на оборонні потреби. Станом на 7 жовтня 2026 року, за повідомленням Міністерства оборони, на оборонні потреби вже спрямовано майже EUR 13 bn, зокрема окремий транш на безпілотники, ракети та перехоплювачі українського виробництва. Для підприємства це означає, що доступність зовнішніх ресурсів поряд із національним бюджетом стає чинником довгострокового попиту.
Акціонерний капітал залишається найменшим, проте найдинамічнішим джерелом фінансування оборонної галузі. Згідно з оглядом на основі галузевих даних, обсяг публічних угод у секторі оборонних технологій зріс з USD 1.1 m у 2023 році до USD 105.2 m у 2025 році. Альтернативна аналітична оцінка за 2025 рік удвічі нижча, а понад 30% угод не розкриваються. За цей період середній розмір угоди зріс приблизно втричі, а серед активних інвесторів присутні британські, американські та північноєвропейські венчурні фонди.
Новим джерелом фінансування став роздрібний капітал. Показовим є приклад інвестиційного фонду, який залучив UAH 1.2 bn від 28,000 приватних інвесторів для фінансування виробника безпілотників. У вересні 2026 року Міністр оборони також оголосив про створення державного фонду оборонних технологій, однак його розмір не розкрито, тому цей інструмент поки має статус оголошеного. Поява нових типів інвесторів розширює доступ до капіталу, проте не скасовує обмеження щодо виплати дивідендів для резидентів Defence City.
Міжнародні фінансові організації (МФО) фактично закриті для прямого фінансування виробництва озброєння. Перелік виключених видів діяльності Європейського інвестиційного банку не допускає фінансування зброї та боєприпасів, а за межами ЄС також військового обладнання. Аналогічне виключення застосовує й Міжнародна фінансова корпорація, тож прямий доступ оборонного виробника до ресурсів цих інституцій залишається закритим. Для продукції подвійного призначення діють окремі програми ЄС, зокрема EUR 161 m гарантій і грантів через Національну установу розвитку, які мають мобілізувати до EUR 400 m банківських кредитів. Водночас, за оцінкою аналітичного центру, європейські інституції розвитку нерідко вимагають, щоб частка військової виручки позичальника не перевищувала 10%.
Джерело: положення Brave1, постанова № 1162, довгострокові контракти, Міністерство оборони
Отже, портфель продукції поряд із фінансовим станом підприємства значною мірою визначає його доступ до капіталу. Межа між військовою продукцією та продукцією подвійного призначення відкриває або закриває доступ до коштів МФО, статус критично важливого підприємства відкриває пільгові кредити. Режим Defence City через заборону дивідендів переносить дохідність акціонера у площину зростання вартості частки на момент виходу. Сумісність пільг Defence City з грантовим фінансуванням у вивчених джерелах прямо не врегульована. Узгодження зазначених обмежень у межах єдиної фінансової моделі становить предмет інвестиційного та проєктного консалтингу, що передбачає перевірку бізнес-кейсу та готовності проєкту до залучення капіталу, тоді як підготовка до залучення інвестора спирається на чітко сформульовану інвестиційну історію.
Чинники, що змінюють оцінку оборонної інвестиції
Головним чинником перегляду інвестиційної оцінки залишається траєкторія державного оборонного попиту. Проєкт державного бюджету на 2027 рік передбачає подальше зростання видатків на безпеку і оборону до майже 44% ВВП. Він також розраховує на міжнародну військово-технічну допомогу в натуральній формі обсягом щонайменше UAH 1,000 bn, водночас уряд визнає, що оборонні потреби наступного року є значно вищими. Натомість Бюджетна декларація на 2027–2029 роки у сценарії зниження безпекового навантаження передбачала поступове скорочення оборонних видатків, тому фінансова модель виробника має охоплювати щонайменше два сценарії попиту.
Другим чинником є внутрішньогалузева конкуренція, що посилюється зі зростанням кількості постачальників. Розширення маркетплейсу DOT-Chain Defence послаблює ринкову владу окремого виробника, а граничний рівень прибутку в 25% собівартості обмежує можливість компенсувати цей тиск через ціну. За таких умов вирішальними конкурентними перевагами для інвестора стають собівартість і технологічна новизна продукту, тоді як саму наявність потужностей уже не можна вважати відмінною рисою підприємства.
Третім чинником є експорт, який наразі розвивається значно повільніше, ніж очікувалося на момент оголошення відповідних рішень. Перші дозволи воєнного часу видано в лютому 2026 року після тривалої перерви, проте фактичні обсяги експорту не оприлюднюються. Механізм постанови № 875 на кінець серпня 2026 року не застосовувався. Ключовим індикатором для перегляду оцінки є кількість дозволів, виданих ДСЕК за спеціальним порядком, оскільки саме вона засвідчить, чи стане експорт реальним джерелом виручки.
Регуляторний горизонт визначає строк, на який підприємство може планувати отримання пільг. Режим Defence City діє до 2036 року або до року вступу України до ЄС, скринінг ПІІ очікується не раніше 2028 року, а умови бронювання працівників переглядаються щороку. Постанова № 1328, ухвалена 23 жовтня 2026 року, встановлює для підприємств ОПК граничний обсяг бронювання на рівні 95% військовозобов'язаних працівників. Механізм повного бронювання за умови виконання мобілізаційного зобов'язання має бути розроблено до 1 грудня 2026 року.
Суттєвий вплив на вартість проєкту має також територіальне розміщення виробничих потужностей. Як зазначають юристи, резиденти Defence City можуть отримати державну підтримку релокації та захисту майданчиків відповідно до постанови № 1746. Умовами такої підтримки є щонайменше річний досвід оборонного виробництва і наявність 30 працівників. Розосередження виробництва між кількома майданчиками збільшує капітальні та операційні витрати, тому рішення про перенесення виробництва оцінюється в сукупності з економікою основного проєкту.
Для виробників з імпортною складовою собівартості окремим чинником залишається курс гривні. Його коливання впливають на рентабельність контрактів із фіксованою ціною, а валютні послаблення для резидентів Defence City спрощують порядок купівлі валюти, проте не усувають самого курсового ризику. У фінансовій моделі цей ризик відображається через аналіз чутливості рентабельності до зміни курсу за кожним контрактом.
Горизонт до середини 2030-х років і індикатори для перегляду рішення
У середньо- та довгостроковій перспективі зовнішній попит на оборонну продукцію визначатимуть рішення європейських держав. Відповідно до декларації саміту в Гаазі від 25 червня 2025 року, члени НАТО погодили мету спрямовувати до 2035 року 3.5% ВВП на основні оборонні потреби та до 1.5% на пов'язані видатки. Перегляд цього рішення заплановано на 2029 рік. Прямі внески в оборонну промисловість України зараховуються до виконання зазначеної мети, що створює для партнерів додатковий стимул фінансувати українське виробництво.
Ініціатива ReArm Europe і план Readiness 2030, за оцінкою Європейської комісії, передбачають потенціал мобілізації оборонних видатків ЄС на рівні EUR 800 bn. Ця сума відображає фіскальний простір і кредитні можливості, тому її некоректно ототожнювати із затвердженими асигнуваннями. За даними міжнародного дослідницького інституту, військові видатки Європи у 2025 році зросли на 14% до USD 864 bn. Це підтверджує загальну тенденцію, проте не визначає частки українських виробників у майбутніх закупівлях.
Що стосується безпосередньо України, у вивчених джерелах не виявлено ні офіційної мети щодо обсягів випуску чи експорту продукції ОПК на 2030 рік, ні окремого оборонного орієнтира в Експортній стратегії до 2030 року. Тому п'ятирічний прогноз розвитку галузі можна будувати лише на основі підтверджених бюджетних рішень, програм партнерів і задекларованих планів із чітким розмежуванням їхнього статусу. Нині діють режим Defence City, пільгове кредитування та SAFE. Фінансуються данська модель, прямі закупівлі партнерів і кредит ЄС. Десять зарубіжних виробничих майданчиків, державний фонд оборонних технологій і відчутні обсяги експорту поки мають статус оголошених цілей.
Сценарну рамку до 2036 року, тобто до завершення строку дії Defence City, сформовано без кількісних оцінок, оскільки достатньої доказової бази для них немає.
Перший сценарій передбачає збереження високого рівня національних закупівель. За такого сценарію внутрішній попит забезпечує завантаження потужностей, а ключовими обмеженнями залишаються профінансована частка потужностей і кадрове забезпечення.
Другий сценарій ґрунтується на поступовому скороченні державних закупівель відповідно до планувального сценарію Бюджетної декларації. Попит у такому разі переміщується до експорту, спільного виробництва та європейських програм, а перевагу отримують підприємства з експортними дозволами й партнерствами.
Третій сценарій пов'язаний зі вступом України до ЄС, після якого режим Defence City припиняє дію. Українські виробники функціонують за правилами єдиного оборонного ринку ЄС, де вирішальне значення мають походження комплектуючих, права на розробку та участь у спільних закупівлях.
У кожному зі сценаріїв структурним чинником залишається співвідношення між потужністю та профінансованим попитом. Тому інвестиції в нову лінію без контрактного чи експортного підґрунтя пов'язані з підвищеним ризиком недозавантаження. Іншим стійким чинником є розподіл прав на розробку, оскільки саме він визначає можливість участі підприємства в європейських програмах та отримання доходу від ліцензування. Наведені висновки потребуватимуть перегляду в разі суттєвої зміни бюджетної траєкторії, експортного режиму або умов участі України в оборонних інструментах ЄС. Зміну зазначених умов найточніше відображатимуть показники, які доцільно відстежувати на постійній основі.
Частка профінансованих потужностей галузі за даними Міністерства оборони та галузевих об'єднань.
Кількість експортних дозволів, виданих ДСЕК за спеціальним порядком постанови № 875.
Кількість резидентів Defence City та їхній сукупний кваліфікований дохід.
Участь українських виробників у проєктах SAFE та EDIP і стан ратифікації угоди щодо EDIP.
Обсяг оборонних видатків бюджету на наступний рік і підтвердженого зовнішнього фінансування.
Ухвалення закону про скринінг ПІІ та модель перевірки інвесторів в ОПК.
Параметри регулювання оборонного виробництва в переговорах про вступ України до ЄС.
Що визначає економіку оборонної інвестиції
На поточному етапі економіку інвестицій в оборонну промисловість України визначає передусім видимість профінансованого та експортно дозволеного попиту, оскільки виробничі потужності галузі вже перевищують обсяг замовлень. Режим Defence City суттєво покращує грошовий потік прибуткового виробника, який реінвестує прибуток. Водночас він обмежує модель дохідності акціонера через заборону виплати дивідендів.
Вибір моделі спільного виробництва залежить передусім від розподілу прав на розробку та експортних прав, тоді як розмір частки в капіталі відіграє другорядну роль. Структура капіталу формується з урахуванням стадії проєкту та межі між військовою продукцією і продукцією подвійного призначення, яка відкриває або закриває доступ до ресурсів міжнародних фінансових інституцій.
У середньостроковій перспективі відмінності між підприємствами галузі визначатимуться швидкістю, з якою вони перетворюють потужність на законтрактований обсяг. Підприємство, що нарощує виробничі лінії, і підприємство, що розширює контрактну базу, партнерства та експортні дозволи, можуть мати однакову потужність, проте різну інвестиційну вартість.
Оцінимо інвестиційний проєкт у сфері виробництва оборонної продукції від бізнес-кейсу до структури капіталу та партнерства, обговорити проєкт.